

《大白聊平台》· 05(上)
文中涉及Prop、Challenge、合并差额等术语,文末附有简明解释。本文依据截至2026年10月14日的公开资料整理。
2026年10月,FTMO上线了一款标价近2.4万元人民币(3,399美元)的Instant账户。
不用参加传统的两阶段考核,付费后就能直接使用模拟账户交易,并在满足规则后申请现金奖励。
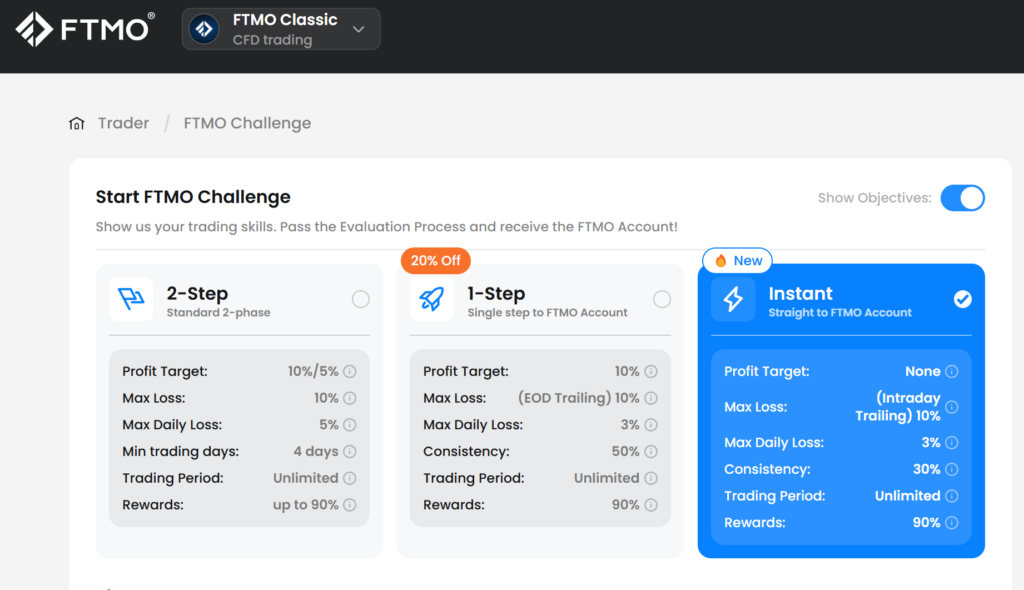
对熟悉FTMO的交易员来说,这款产品多少有些出人意料:一家凭借严格考核做出行业口碑的Prop公司,为什么开始卖“免考账户”?
把视线拉长就会发现,这根本不是孤立的产品推新,而是FTMO一场自救。
十个月前,FTMO刚完成一笔震动行业的交易:2025年12月1日,FTMO斥资约87.9亿捷克克朗(按报道时汇率折合人民币约30亿元),买下了创立于1996年的老牌外汇经纪商OANDA。巧的是,FTMO 2025年全年营收为88.1亿捷克克朗,收购价占其99.8%。
更耐人寻味的是同一年交出的经营成绩:FTMO 2025年营收增长了31%,净利润却下降了59%。
一边是大手笔买下跨国持牌券商,一边是原有业务的利润明显承压。进入2026年,FTMO又接连推出新考核模式,调整收费方式和风险规则。只有把这些动作连在一起,才能看见一家Prop巨头正在经历怎样的变化。
一、考试越卖越多,留下的利润却越来越少
2015年,Otakar Šuffner和Marek Vašíček在布拉格创立FTMO时,抓住的是交易圈一个长期存在的需求:不少人都认为自己是百年一遇的交易天才,却苦于本金有限,无法一飞冲天。
2025年,FTMO新增注册用户约140万人,全年付费订单达到127万笔,同比增加近50%,约八成付费订单来自回头客。另一端,截至2026年,FTMO对外披露的累计交易员奖励已超过6.5亿美元,折合人民币约46亿元。
订单越来越多,利润表却走出了相反的方向。
FTMO捷克主营实体FTMO s.r.o.的财报显示,2024年营收为67.3亿克朗,净利润18.9亿,净利率约28%;2025年营收升至88.1亿克朗,净利润却降到7.82亿,净利率仅剩8.9%。往前看,2021年它的净利率还曾达到55.9%。
为什么FTMO 2025年净利率下滑如此之快?有三笔费用尤其值得看。
第一笔,超出预期的交易员奖励。
2024年底,FTMO为相关业务后续需要支付的交易员奖励预计了约5.23亿克朗,实际发生的对应奖励达到约9.55亿,比预估高出82%。公司随后提高相关奖励准备金,到2025年末约为10亿克朗。虽然交易的账户都是模拟账户,但考核通过后发放的可是真金白银啊,但凡平台给的不爽快,那平台离倒闭也就不远了。
第二笔,越来越贵的获客费用。
2025年,FTMO在Facebook、X等社交平台的广告投入约7.36亿克朗(广告费的预算都比用户分润预算来的高),较2024年的约3.99亿增加85%。如果把广告投入粗略摊到当年全部付费订单上,每笔订单对应的社媒广告费用从约471克朗上升至约579克朗,增长约23%。订单增长很快,营销投入增长得更快。
第三笔,汇兑损益与收购融资费用。
FTMO不是卖不动考试了。它的订单仍然在增长,只是新增的生意,没有像过去那样顺畅地转化成利润。
二、美国市场曾遭“拔线”,30亿元买OANDA换来什么?
要理解FTMO为什么选择OANDA,时间得拨回2024年2月。
当时,交易软件开发商MetaQuotes收紧了面向Prop行业的部分服务与授权安排,引发连锁反应。FTMO暂停接收美国新客户,部分原有美国用户被迁往DXtrade。全球其他市场的MT4、MT5业务并没有因此全部停摆,但美国这个重要市场,一度失去了原有的获客入口。
再往前一年,美国CFTC曾起诉My Forex Funds,令行业对美国监管风险更加敏感。该案后来在2025年5月因CFTC诉讼过程中的不当行为被法院驳回,但案件尚未走到结果,相关公司的业务就已经停摆。对Prop经营者来说,这些事件摆出了一道现实难题:业务规模做得再大,交易软件授权、合作渠道和市场准入仍可能成为薄弱环节。
OANDA恰好拥有FTMO缺少的另一套经营基础。
这家成立于1996年的外汇经纪商,在美国、英国、日本、新加坡等八个关键司法辖区拥有受监管的经营实体,还有现成的经纪客户、交易技术、市场团队,以及近三十年积累的品牌。
2025年2月3日,FTMO宣布与私募机构CVC达成收购协议。经过五家监管机构审批,双方于12月1日正式完成交割。
为了买下OANDA,FTMO同时动用了现金和银行融资。集团获得了由UniCredit牵头的银行团提供、额度最高2.5亿美元的授信。FTMO s.r.o.年末现金余额由2024年的约25.22亿克朗降至2025年的约6.21亿,银行借款则从零升至约48.95亿克朗。在87.9亿克朗对价中,公允净资产约为27.4亿克朗,其余约60.6亿克朗作为合并差额在未来20年内分期摊销。这是收购前后资产负债表上非常直观的变化:现金少了,债务多了。
FTMO支付的价钱,显然不只是服务器、软件和账面净资产,还包括OANDA的品牌、客户、市场经营基础与未来的业务价值。
这笔交易在交割前就发挥了作用:2025年8月,双方合作恢复面向美国客户的定制模拟交易,美国迅速重回FTMO第二大市场的位置。
(注:但需要分清的是,美国模拟考核签约于独立的JV Prop与OANDA Prop US,用户并非持牌券商OANDA Corporation的经纪客户,也不享受经纪法规保护。买下持牌券商拓宽了集团的准入路径,但并没有把模拟考核本身变成受监管的金融业务。)
三、整合OANDA:关掉重复产品,创始人亲自管券商
他同时谈到了FTMO未来更大的业务构想:
初级交易员先在FTMO接受训练与模拟考核;希望用自己的钱交易时,可以进入OANDA的真实经纪业务;进一步成长的专业交易员,则可能与集团2023年收购的专业自营交易机构Quantlane产生联系。
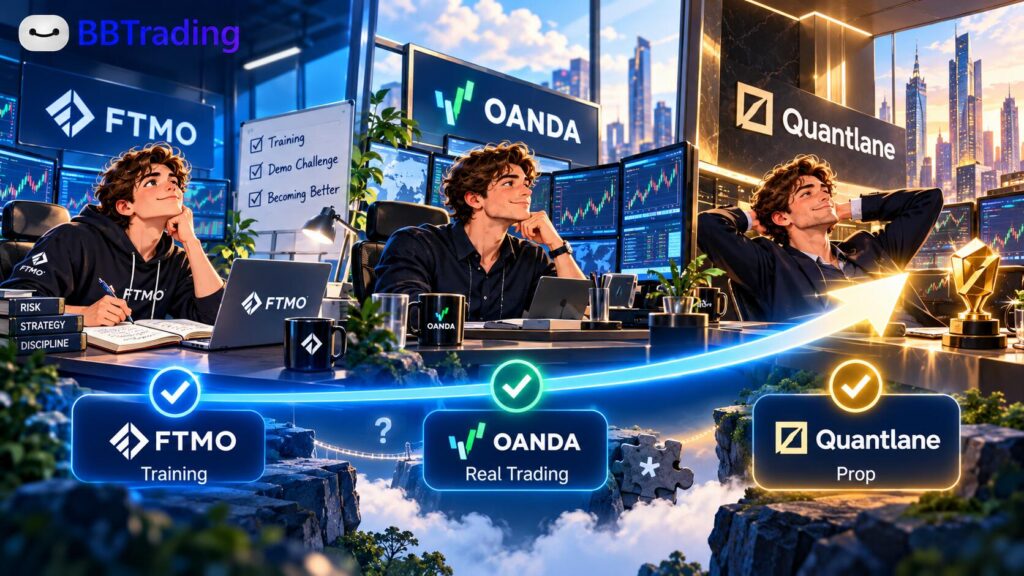
这条路径在PPT上近乎完美。从考核费到真实经纪交易,再到专业自营业务,集团似乎能够陪着一名交易员一路成长。
真正的问题在于转化:
-
参加Prop考核的人,有多少愿意在OANDA开立真实账户并入金?
-
他们能给OANDA带来多少交易收入?
-
又有多少人具备进入专业交易机构的能力?
这些决定商业闭环能否成立的数据,FTMO目前还没有给出公开答案。
四、2026年,FTMO又开始改变自己的老本行
-
2月上线只考一轮的1-Step; -
9月杀入美盘期货FTMO Futures,破天荒采用了按月扣款的订阅制; -
10月收紧Consistency(一致性)算法,从数学上彻底封死趋势交易员的暴利提现; -
标价近2.4万元人民币、“免试直通”的Instant账户,背后究竟埋下了怎样致命的风控底线?
专业术语(上篇)
-
Modern Prop(现代Prop):以付费模拟交易考核、模拟账户成绩及真实现金奖励为核心的业务模式,与直接分配真实资金给交易员的传统自营交易机构不同。 -
合并差额:收购成本与取得净资产公允价值之间的会计差额,可能反映品牌、客户关系及未来经营价值等因素,不等同于单独的牌照价格。
暂无评论内容