

本文经营数据主要来自GAIN Capital历年年报,收购谈判过程来自美国SEC并购股东委托书(DEFM14A)。
专业术语在文末有简单解释。
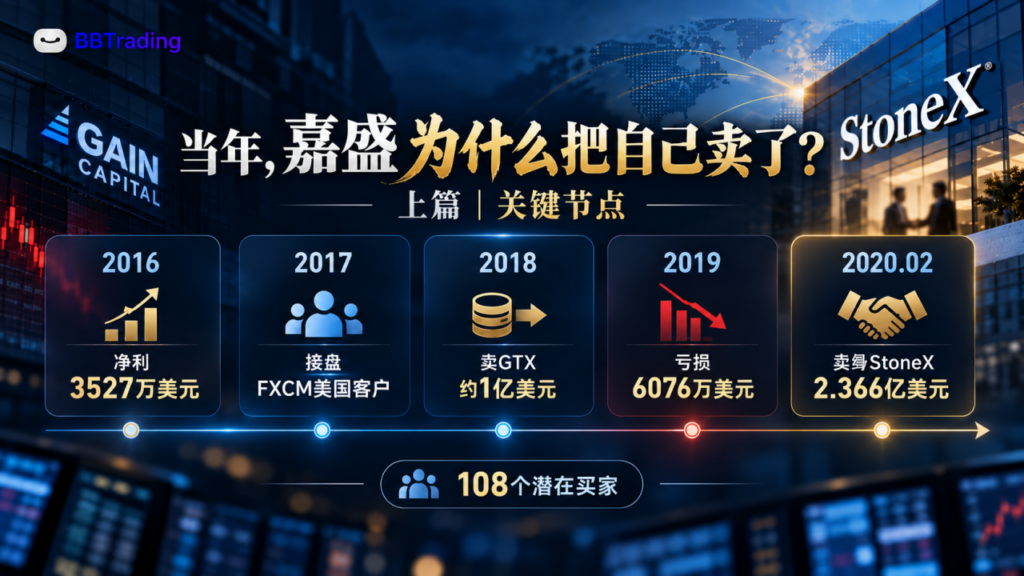
2020年2月26日,嘉盛资本(GAIN Capital)签下了一份卖身协议。买家是INTL FCStone,也就是后来的StoneX。每股6美元,总股权对价2.366亿美元,约合人民币16.3亿元。
嘉盛成立于1999年,旗下的FOREX.com曾是美国零售外汇市场最响亮的品牌之一。2016年,公司还净赚2.34亿元人民币。到了2019年,净亏损却达到4.2亿元。
公司及财务顾问接触了108个潜在买家,最后没有找到比StoneX更有把握成交的替代方案。
一家经营二十多年的上市外汇平台,怎么走到了卖身这一步?
一、接盘FXCM
2010年,嘉盛登陆纽约证券交易所。到2016年,归属净利润达到3,527万美元,约合人民币2.34亿元,零售分部利润率高达34.4%。放在零售外汇行业,这是一份相当漂亮的成绩单。
2017年2月,嘉盛的老对手FXCM出了大事。FXCM一边向客户宣称采用无交易员平台模式,一边把订单导向有关联的做市商,并从中获得经济利益。美国商品期货交易委员会(CFTC)开出700万美元罚单,全国期货协会(NFA)也采取严厉处罚,FXCM美国零售外汇业务就此退出市场。
竞争多年的老对手突然出局,嘉盛马上接下了这批客户。2月24日,FXCM美国业务超过47,000个客户账户、约1.42亿美元客户资产迁移到FOREX.com。
这笔交易最值得研究的,是付款方式。
嘉盛没有按照迁移账户总数一次性付钱,而是把收购款与客户交易行为挂钩:
-
迁移后前76天内开始交易,每户支付500美元;
-
超77天才开始交易,每户250美元;
-
没有重新交易的账户,不产生对应的收购款。
最终嘉盛实际支付720万美元,约合人民币4,867万元。对外汇平台来说,注册账户再多,不交易就很难产生收入。嘉盛用这套付款方式,把买来的客户能不能重新开仓,直接变成了收购成本的一部分。
第二年,嘉盛又卖掉了一块资产。
2018年6月29日,公司以约1亿美元的价格,将机构外汇电子交易网络GTX ECN出售给德意志交易所旗下的360T。GTX主要面向银行、基金等机构客户,与FOREX.com的零售业务有所不同。
这笔交易给嘉盛带来了约6,930万美元的一次性出售收益,使得2018年公司归属净利润达到9,289万美元,超过2016年。但拆开报表看,实际持续经营业务的净利润只有约2,798万美元。
2018年8月,欧洲证券和市场管理局(ESMA)开始限制零售差价合约杠杆,主要外汇货币对最高30倍。过去动辄使用200倍、500倍杠杆的欧洲零售客户,持仓规模受到限制。
雪上加霜的是,行情也越来越沉闷,主要外汇货币对缺少持续的大波动,欧洲的杠杆限制又压低了部分客户的交易规模,嘉盛举步维艰。
二、客户没走,交易却没了
2019年,嘉盛全年净收入降至2.34亿美元,同比下降35%;归属净亏损6,076万美元,约合人民币4.2亿元。零售分部利润率只剩10.4%,三年前还是34.4%。
最难看的其实是交易量。
2018年,嘉盛场外交易日均交易量约101亿美元。2019年只剩71亿美元,缩水30%。做外汇的人都清楚,行情像一潭死水,客户就缺少下单的动力。交易量一少,平台的点差、佣金以及其他交易相关收入也会受到影响。
有意思的是,客户并没有大规模离开。
2019年末,嘉盛过去12个月的活跃场外交易账户仍有122,532户,同比仅减少0.5%;零售客户资产约7.03亿美元,反而增长12%。
客户还在,钱也还在,就是交易少了。
而嘉盛还得继续花钱。2019年销售及营销费用达到3,840万美元,同比增长5%,员工数量从638人增加到676人。全年收入下降35%,反而多招了近40人。
管理层试图通过获取新客户、增加直接渠道投入,填补老客户交易量下降造成的收入缺口。存量客户不活跃,就继续拉新、推活动、做转化。问题是钱花出去了,平台也无法保证新客户明天就愿意交易。
嘉盛在年报中将业绩恶化主要归因于低波动环境,以及欧洲ESMA产品干预措施的持续影响。2016年零售分部利润率34.4%,2019年只剩10.4%。
三年间,嘉盛的技术系统、FOREX.com品牌和客户网络依然存在,能够从交易中赚到的钱却大幅缩水。销售团队还要养,交易系统还要维护,持牌实体的合规开支也不会因为行情清淡就停止。
于是,2019年,嘉盛开始认真寻找买家。
三、108个潜在买家
董事会和财务顾问先后接触了108个潜在收购方,其中8家签署保密协议,拿到进一步尽调材料。一家被文件匿名为Party A的机构,甚至曾经提出每股6.60美元现金加附条件对价的方案。
但收购上市公司,报个价格只是第一步。融资能否落实、条件能否接受、监管审批会不会出问题,都会影响最后能不能交割。Party A的报价没有变成正式协议,其他潜在买家也陆续退出。
到了2019年12月,StoneX的底线很明确:每股6美元,不能再高。嘉盛董事会也给出了自己的底线:低于6美元,不卖。
12月16日,StoneX提交了每股6美元的现金收购报价。
双方继续谈了两个多月。2020年2月26日,嘉盛正式签署收购协议,次日对外公布。每股6美元,比公告前一个交易日的收盘价高约70%。
嘉盛董事会最初以7票赞成、1票反对支持这笔交易。唯一的反对者Alex Goor认为,这个价格不足以体现嘉盛的长期价值。他认为未来外汇市场如果重新活跃,FOREX.com还是可以扭亏为盈的。
而其他七名董事更愿意接受眼前能兑现的现金,毕竟108个潜在买家联系下来,也没出现一个比StoneX条件更好、资金确定的替代交易。StoneX愿意付出70%的股价溢价,收购全部股权,那就卖吧。
2020年2月26日,协议正式签署,嘉盛二十多年的独立上市公司生涯进入倒计时。
第二天,全球金融市场开始剧烈动荡。疫情冲击欧美股市,主要外汇货币对的波动率迅速抬升,交易者不断调整仓位。
嘉盛突然忙起来了。
从2月27日到3月31日,短短24个交易日,这家刚刚签下16亿元卖身协议的公司,竟然净赚了约4.5亿元人民币。
嘉盛的股价随后涨过了收购价,董事会也有人反悔,可最终StoneX还是一分钱没加就完成了收购。这场已经签字的交易,后来究竟发生了什么?
大白在下篇《刚签16亿卖身协议,嘉盛24天就赚了4.5亿》接着聊。
本篇专业术语
零售分部利润率:零售业务分部利润占该业务收入的比例,与集团净利润率不同。
场外交易日均交易量(ADV):平台平均每天完成的场外交易名义金额,是衡量交易活跃度的重要指标。
GTX ECN:嘉盛原有的机构外汇电子交易网络,主要服务银行、基金等专业客户。
ESMA:欧洲证券和市场管理局,2018年起实施零售差价合约杠杆等产品限制措施。
商誉减值:企业对以往收购产生的商誉进行减记,会减少当期会计利润。
并购股东委托书(DEFM14A):美国上市公司向股东披露重大并购事项的文件,包括交易背景、谈判过程及董事会意见。
资料来源:GAIN Capital 2017—2019年10-K年报、2020年DEFM14A并购股东委托书。人民币按对应年份汇率折算,均为约数。
暂无评论内容