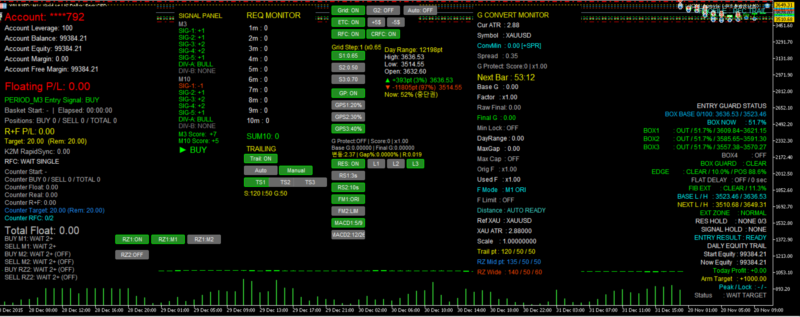


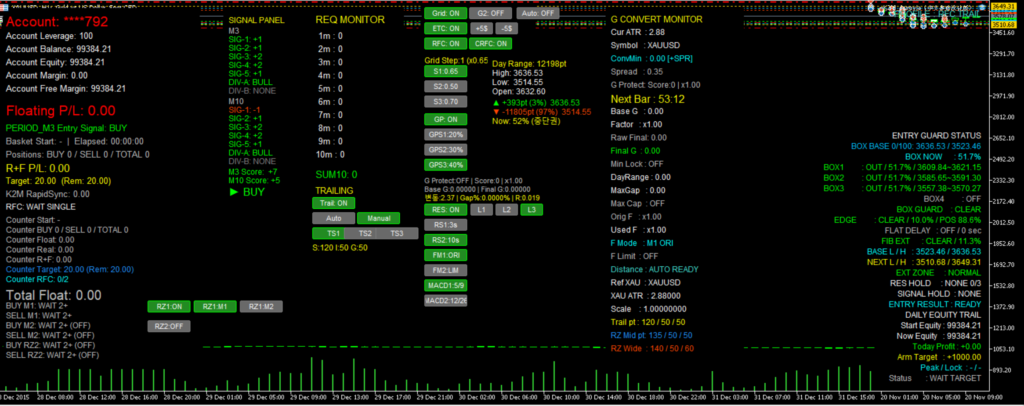
最近有位朋友找到源码哥,说看到有人在评测一款韩国 EA,叫 K2M 金罗微马丁,文章写得很长,让我帮忙看看。
源码哥查了一下,发现这款 EA 其实早在今年 7 月就在 Forex Factory 上公开分享了。原作者前前后后更新了几个月,论坛里有不少测试记录,有人赚钱,也有人爆仓。
一、K2M 到底是什么来头?
K2M 的原作者是一位韩国开发者,Forex Factory 用户名是 K2MRapidSyn。
EA 最初使用 K2M RapidSync 的名称,后续逐渐更名为 K2M Aurevia。国内有人称它为“金罗微马丁”。
2026 年 7 月 16 日,作者在 Forex Factory 创建了《MT5 Grid and Recovery EA》帖子,公开分享 MT5 网格恢复 EA。
作者主要提供 EX5 文件供社区进行模拟测试,没有公开原始 MQ5 源码。
这款 EA 的开发过程也比较有意思。
7 月 16 日:首次公开。
作者发布测试版本,主要面向黄金 XAUUSD,称已经经过回测、模拟测试和部分真实账户测试。
7 月 18 日:出现爆仓反馈。
用户 mahru830gma 使用 Exness 数据、30,000 美元资金回测,结果在 2026 年 1 月 12 日就爆仓了,距离测试开始仅 12 天。
作者质疑 Tick 数据质量,随后展示自己以 25,000 美元进行的另一组测试。双方没有完成相同条件下的复现。
8 月:进入密集更新阶段。
作者陆续增加动态网格、恢复区、手数管理、盈利追踪、重新入场保护等功能,版本也越来越复杂。
9 月:开始使用 Aurevia 名称。
作者把部分复杂设置整理成不同预设,方便用户测试,还一度表示可能不再继续更新帖子。
不过后来还是继续开发了。
10 月 21 日:发布 Aurevia v2.0。
作者在第 #288 楼上传 DEV12、DEV13 两个版本,推荐黄金 M3、30,000 美元模拟账户、0.02 手起步,并建议在支持的情况下使用 MT5 对冲账户。
11 月:社区陆续出现测试失败反馈。
这部分后面再说,先看看 EA 究竟是怎么交易的。
二、从源码来看,K2M 是怎么交易的?
1. 信号产生:不只是 MACD
源码中的主信号模块主要读取 M3 和 M10 两个周期的数据,分别进行评分。
评分由五部分组成:
-
TEMA:根据价格与三重指数移动平均线的位置判断方向。
-
MACD:分析 MACD 柱状图的正负,支持 5/9/9 和 12/26/9 两组计算参数。
-
MACD 背离:比较指标峰谷与价格高低点的关系。
-
KDJ:根据 K、D、J 的相对位置进行评分。
-
KDJ 背离:寻找价格与 KDJ 走势不一致的情况。
这几部分评分相加,得到每个周期的方向得分。
有意思的是,它并不是要求 M3 和 M10 的所有指标同时看涨才做多。
从源码看,M3 的综合分数是主要依据,M10 的方向用于修正 M3 得分。两个周期方向一致时增加一分,不一致时扣除一分。
最终得分决定 BUY 或 SELL。得分为零时,程序还会保留此前的有效方向状态。
所以这更接近一个多指标评分系统,而不是传统的 MACD 金叉、死叉交易。
2. 首单开仓:有信号还不够
获得 BUY 或 SELL 信号后,EA 不会立即开仓。
它还需要经过一系列过滤。
首先是时间窗口。
这份源码默认使用服务器时间,02:00 开始,延迟 15 分钟后才允许首次入场,21:00 停止新入场。
实际可入场窗口约为 02:15 至 21:00。
其次是价格位置过滤。
源码中存在多组斐波那契区间、日内价格边界以及 K 线边缘过滤。
例如,默认会检查 M1 和 M10 K 线内部的价格位置,避免某些靠近 K 线上下边缘的入场情况。
此外,还有:
-
斐波区间扩展后的临时入场暂停。
-
突破日内边界后的缓冲保护。
-
特定区域内的连续收盘 K 线确认。
-
平仓后的重新入场等待。
-
已满足条件的信号短期记忆。
这些机制主要是为了减少信号刚出现就立即追单,以及平仓后短时间内反复重新开仓的情况。
默认首单为 0.02 手。
值得注意的是,首单交易请求中没有直接设置固定 SL 和 TP,后续由 EA 的持仓管理模块处理。
3. 逆向加仓:不是固定 3 美元间距
这部分是 K2M 的核心。
假设 EA 开了一笔黄金多单,行情随后下跌。
程序会检查当前价格与已有多单中最低开仓价的距离。
当逆向距离达到计算出的网格间距,并且满足资金、冷却时间、网格开关等条件时,才会继续开多单。
空单则相反,参考已有空单中的最高开仓价。
关键是这个间距如何计算。
从源码来看,它主要考虑:
ATR 波动率 + 最小网格距离 + 点差 + 市场状态评分。
黄金的基础间距参考值是 3.0,也就是黄金报价上的 3 美元距离,但这不是最终永远固定的补仓距离。
程序会读取 ATR,并根据近期行情状态调整距离。
它还会检查:
-
近期 K 线是否出现区间压缩。
-
是否多次突破失败。
-
短期波幅是否明显收缩。
-
点差与 ATR 距离的关系。
-
当日波幅与近期波幅的相对变化。
根据评分,网格距离可能获得 1.2、1.35、1.5、1.7 等调整系数,同时还受到基础间距和其他约束。
因此,K2M 的加仓间距并非固定值,也不是单纯的 ATR × 0.65。
不过,这些机制主要调整的是下一层仓位的入场位置,并不是保证趋势行情中不会继续累积仓位。
4. 加仓手数:也不是每层简单翻倍
再看看它的手数。
这份源码提供多种手数计算模式,而当前 Aurevia 预设默认启用的是分组递增方式。
按照当前预设的计算路径:
-
基础手数为 0.02。
-
每增加一定数量的同方向持仓,基础计算手数增加 0.01。
-
特定层数再额外乘以 1.5。
-
最终按照券商允许的最小手数和交易步长规范化。
这里不是传统的:
0.02 → 0.04 → 0.08 → 0.16……
而是采用分组增量与阶段性放大的混合结构,手数甚至未必逐层严格递增。
这会让部分阶段的仓位增长相对平缓,但并没有改变一个基本事实:
行情越往不利方向运行,策略仍可能继续增加同方向风险敞口。
即便不采用标准的 2 倍马丁,也依然具有亏损加仓型策略的风险特征。
源码还包含自动网格阶段切换、暂停补仓以及虚拟网格计数等机制,并不是所有状态下都会一直发送新的补仓订单。
5. 减仓:这里要特别说明
不少人看到 Recovery Zone、Counter、R+F 这些名称,会以为 EA 实现了完整的对冲减仓系统。
但源码哥检查了实际交易指令后发现,情况没有那么简单。
这份代码主要存在以下持仓处理方式:
一种是逐单追踪止损。
当某笔订单达到指定盈利距离后,EA 可以为它设置或更新 SL,并根据行情变化继续移动止损。
如果该订单最终触发止损,自然会减少一笔持仓。
另一种是整篮平仓。
达到组合盈利、追踪保护或其他平仓条件后,EA 会逐笔发送主仓的全部平仓请求。
但是,在当前重建源码中,并没有找到明确的主仓按比例部分平仓指令。
例如:利用最后一层盈利仓位的一部分利润,主动平掉最早一层亏损仓位,再保留剩余手数继续恢复。
这种大家常说的“削层”“减仓恢复”,不能仅凭 Recovery 这个名字就认定已经实现。
值得一提的是,10 月初论坛里也有用户建议增加类似机制,利用新仓利润逐步处理老仓。原作者表示其中一些功能已经包含在系统内。
但对于我们这份重建源码,仍应以实际交易指令为准。
6. Recovery Zone:最值得关注的是它如何处理止损
K2M 的 Recovery Zone 不是简单画两条线,然后等价格反弹。
程序会记录主仓的开仓锚点、逆向价格变化、已经实现的利润,以及当前浮动盈亏,判断持仓处于哪个恢复阶段。
根据恢复状态,EA 会调整逐单追踪止损的管理方式。
这里有一个非常值得注意的细节。
当特定 Recovery Zone 条件触发时,程序可以撤销已有主仓的 SL,暂停正常的逐单追踪管理。
这样做的目的,可以理解为避免恢复过程中部分仓位被提前止损,影响整体持仓组合的恢复计划。
但反过来看,它也意味着原本已经建立的单笔风险保护,可能在恢复阶段被主动解除。
这是这套 EA 风险结构中值得重点验证的地方。
它不是简单地“遇到风险就保护仓位”,而是在不同阶段权衡单笔退出和整个篮子的恢复。
如果市场继续单边延伸,恢复条件本身并不能保证亏损得到控制。
7. 离场:单笔追踪、R+F 和整篮平仓
K2M 的退出机制比入场更加复杂。
第一层:单笔订单追踪止损。
持仓达到指定盈利距离后开始追踪,保护距离和更新步长还会根据恢复阶段发生变化。
第二层:R+F 盈亏联合管理。
R 指已经实现的利润,F 指当前未平仓主仓的浮动盈亏。
EA 将两者合并计算:
R+F = 本轮已实现盈亏 + 当前主仓浮动盈亏
当组合盈利达到追踪启动条件后,记录最高盈利,并根据回撤金额建立锁定线。
例如,这份源码的 Aurevia 预设中,可以看到 RFC 启动金额 7、回撤金额 7 的配置。
需要说明,这些是账户记账货币金额,不是百分比,而且最终是否执行还取决于对应功能开关和当前状态。
第三层:整篮权益目标平仓。
源码中还设置了组合盈利目标,例如当前预设中的 20 个账户货币单位。
达到条件后,可以直接请求平掉整篮主仓。
除此之外,还有多订单组合退出、每日权益盈利追踪等机制。
整体来看,它的核心思路就是:
单笔仓位能独立锁定利润时,尽量让其退出;一旦进入复杂的恢复状态,则更多地通过组合盈亏和恢复区统一管理。
这也解释了为什么它可以长期产生很多小额盈利,但遇到持续趋势行情时,整个篮子的浮亏可能变得很大。
三、最有意思的事情:有人盈利 21.5%,后来却 Game Over
看完源码,再回头看 Forex Factory 的测试记录,就比较容易理解其中的问题了。
2026 年 10 月 16 日,第 #277 楼。
用户 Hastom 分享连续四周的模拟前向测试成绩:
-
账户从 3,000 欧元增长至 3,646 欧元。
-
四周收益约 21.5%。
-
此前报告的最大回撤为 26.16%。
-
限制交易时段以后,报告的阶段最大回撤为 12.56%。
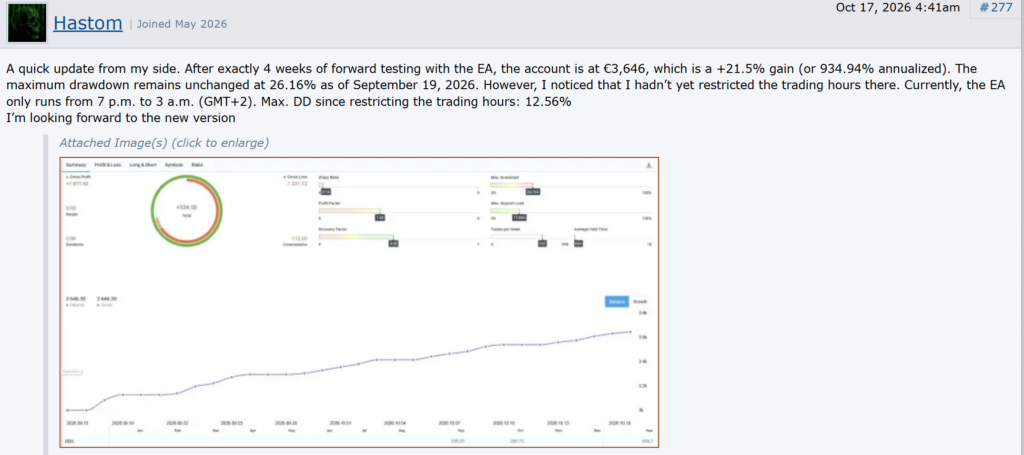
当时他对这款 EA 相当满意,还期待作者发布新版本。
然而,不到一个月。
11 月 10 日,第 #292 楼。
同一名用户上传截图,表示:
Game Over。
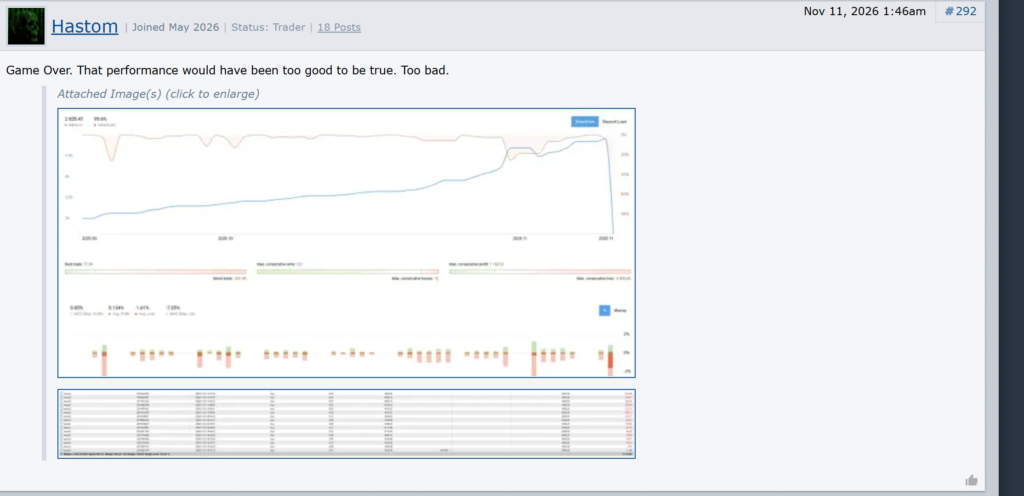
还感叹此前的表现好得令人难以置信。
11 月 12 日,另一名用户 ludo69 也回复说遇到了相同情况。
还有用户认为,这套系统在趋势行情中依然暴露了传统网格的弱点。
其实这并不难理解,K2M 对首单入场进行了大量过滤,对网格间距进行了动态计算,对盈利和恢复过程设计了多种退出机制,这些功能都可能改善正常行情下的交易表现。
但无论把入场、加仓和恢复设计得多复杂,都不代表单边行情中的累计风险已经消失。
此前也有用户使用 2020 年以来的历史数据回测,发现默认 Mode 1 不到两个月便无法持续运行;另有用户使用 2025 年的数据及 50,000 美元资金测试,仍然出现保证金强平。
作者则认为不能仅凭网格结构否定整个系统,更应该重视真实市场环境中的模拟前向测试,以及仓位和资金管理。
双方都有可以理解的地方。
但对于使用 EA 的交易者而言,最重要的问题始终没有改变:
一套网格能赚多少,并不比它在最不利行情下需要承担多少风险更重要。
四、顺便聊聊最近那篇评测
回到开头,朋友让源码哥看的文章叫《韩国K2M金罗微马丁EA-MT5源码》。
文章宣称两年回测月月盈利、2026 年收益 429%,最后还提供源码授权。
源码哥看完有几点想说。
首先,72% 的交易只开一层,并不能证明它不是马丁。而实际上—— 源码已经很明确地展示了逆向加仓和手数扩张机制。
其次,拿 OHLC 模式回测动态网格,再用回测收益和回撤去证明稳定性,证据不够。 尤其是这种有动态补仓、逐单追踪和集中平仓机制的 EA,价格路径和成交顺序会影响结果。
源码哥不反对收费,也不是说 K2M 一定不能赚钱。
但做评测,不能只证明它在历史上如何赚钱,还应该说明它在什么情况下可能亏钱。
更何况,连源码的版本、原版与修改版的差异都没有交代清楚,就直接谈长期稳定性,未免有些草率。
五、K2M 汉化源码与 EX5 分享
这次源码哥把手头的 K2M Aurevia 重建源码整理了一下。
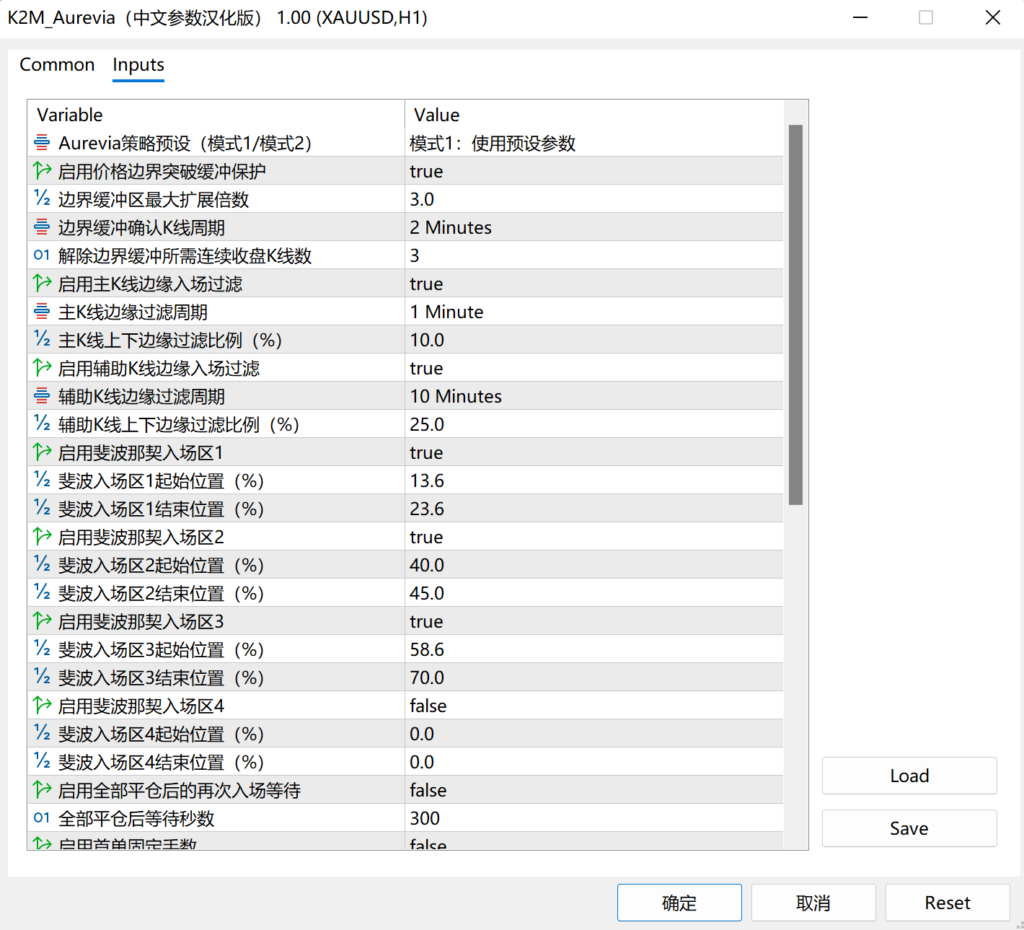
主要处理了中文参数说明,方便大家在 MT5 中查看、测试和研究。
附件包括:
-
K2M Aurevia 中文参数源码(MQ5)
-
K2M Aurevia 可执行文件(EX5)
源码哥觉得,K2M 真正值得研究的是它的多指标评分、动态网格、恢复区和 R+F 退出机制。
至于能不能靠这些机制长期赚钱,还是交给数据说话。
源码哥不对这款 EA 的盈利能力作任何保证,也不建议未经充分测试就使用真实资金。
东西放在这里,能不能赚钱不知道,至少能不能看懂
源码哥
暂无评论内容